
YONO SBI: Banking & Lifestyle
- Beoordeling
- 3,5
- Downloads
- 100.00M
- Leeftijdsclassificatie
- PEGI 3
YONO SBI: Banking & Lifestyle - Screenshots
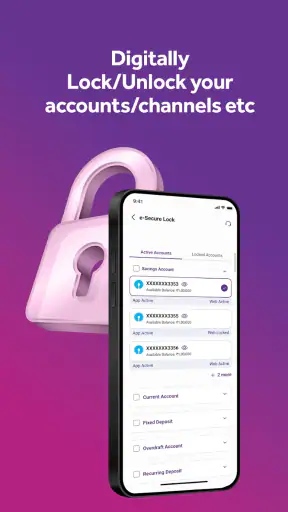
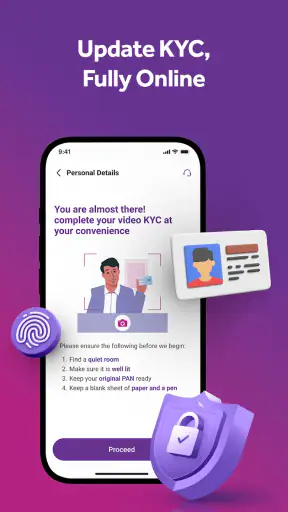
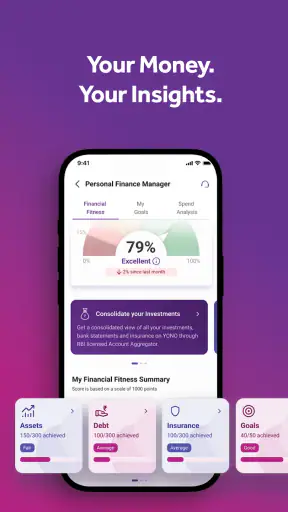
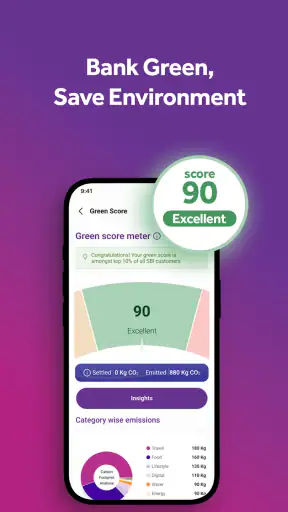
YONO SBI: Banking & Lifestyle - Beschrijving
- Appnaam
- YONO SBI: Banking & Lifestyle
- Pakketnaam
- com.sbi.lotusintouch
- Ontwikkelaar
- State Bank of India
- Categorie
- Financiën
- Laatst bijgewerkt
- 4 dec 2017
- Versie
- 2.29.17
Analyse door TrendiApps
Wie een bankapp zoekt voor dagelijks gebruik, wil meestal geen losse verzameling functies maar één betrouwbare plek voor betalingen, rekeningbeheer en financiële handelingen. YONO SBI van State Bank of India probeert precies die rol te vervullen. Het is een gratis financiële app voor Android en iOS, gericht op gebruikers die hun bankzaken en betalingen vanuit één mobiele omgeving willen regelen.
Ik vind de insteek praktisch, maar bij een bankapp kijk ik verder dan een moderne interface of een lange functielijst. De belangrijke vragen zijn: begrijp ik wat ik bevestig, houd ik controle over mijn account, en blijft de app bruikbaar wanneer een handeling gevoelig of dringend is? YONO SBI maakt een grote indruk door zijn bereik: de app heeft meer dan honderd miljoen installaties en een gemiddelde beoordeling van ongeveer drieënhalve ster. Dat wijst op brede bekendheid, maar ook op een ervaring die niet voor iedereen even soepel zal zijn.
Een grote bankomgeving op je telefoon
De app wordt ontwikkeld door State Bank of India en valt duidelijk binnen de categorie mobiel bankieren en persoonlijke financiën. De basisgedachte is eenvoudig: in plaats van verschillende bank- en betaalhandelingen over meerdere apps te verdelen, krijg je een centrale ingang. Dat is vooral handig als je al klant bent bij SBI en liever rechtstreeks met de eigen bankomgeving werkt dan met een algemene betaalapp.
Mijn eerste indruk is dat YONO SBI vooral nuttig is als dagelijkse cockpit. Je opent de app niet alleen om een saldo te bekijken, maar om financiële taken op één plek te benaderen. Denk aan het controleren van je rekening, het uitvoeren van betalingen en het volgen van je financiële activiteiten. Die combinatie maakt de app relevanter dan een eenvoudige saldo-app, zeker wanneer je regelmatig mobiel bankiert.
De leeftijdsclassificatie PEGI 3 zegt weinig over de kwaliteit van de bankervaring, maar wel dat de app niet als volwassen entertainmentproduct wordt behandeld. Belangrijker voor de praktijk is dat de huidige versie 2.29.17 vereist dat je apparaat minimaal iOS of Android 12 gebruikt. Wie een ouder toestel heeft, moet dus eerst controleren of installatie en gebruik mogelijk zijn. Dat is een concrete drempel voor mensen die hun telefoon lang blijven gebruiken.
Voor wie de app logisch is
YONO SBI past het best bij bestaande SBI-klanten die hun bankzaken zelfstandig via de telefoon willen regelen. Vooral gebruikers die vaak hun saldo controleren, betalingen uitvoeren of hun financiële overzicht onderweg nodig hebben, zullen de centrale aanpak waarderen. Je hoeft dan niet telkens naar een desktopomgeving of een fysiek kantoor terug te grijpen voor gewone handelingen.
Een realistisch voorbeeld: ik stel me een gebruiker voor die onderweg een rekening moet betalen, eerst wil controleren of het juiste bedrag beschikbaar is en daarna de transactie wil nalopen. In zo’n situatie is een bankapp als deze vooral waardevol door de volgorde: eerst kijken, dan handelen, vervolgens controleren. Dat klinkt eenvoudig, maar juist die controle vóór en na een betaling voorkomt dat je blind op een bevestigingsknop drukt.
Verhalen die je misschien leuk vindt
BLACK RUSSIA draait om het leven tussen de missies
Microsoft Teams op mobiel: vergaderen zonder de draad kwijt te raken
Uber brengt reizigers en chauffeurs samen, zonder echte gemeenschap
Google Earth getest wanneer de wereldkaart hapert
Waarom Mi Music juist wint door niets op te dringen
Pokémon GO maakt van wandelen een nieuwe spelroutine
De app is minder geschikt voor iemand die uitsluitend een neutrale betaalportemonnee zoekt zonder band met SBI. Ook voor gebruikers die alleen af en toe hun saldo willen zien, kan een omvangrijke bankomgeving zwaarder aanvoelen dan nodig. Een eenvoudige rekeningviewer of de mobiele omgeving van je eigen bank kan dan overzichtelijker zijn.
Vertrouwen begint bij controle, niet bij uiterlijk
Bij financiële software vind ik het belangrijk om niet automatisch vertrouwen af te leiden uit het aantal installaties. De brede verspreiding van YONO SBI laat zien dat veel mensen de app gebruiken, maar populariteit vervangt geen oplettendheid. Ik zou de app daarom benaderen zoals ik elke bankapp benader: alleen installeren via het officiële kanaal, de ontwikkelaarsnaam controleren en meldingen of bevestigingen rustig lezen.
De aanwezigheid van State Bank of India als ontwikkelaar is voor bestaande klanten een duidelijk herkenningspunt. Toch blijft het verstandig om tijdens het aanmelden en bij gevoelige handelingen te letten op de afzender van berichten, de exacte rekeninggegevens en het bedrag. Een officiële app kan je helpen, maar de gebruiker blijft verantwoordelijk voor wat hij bevestigt.
De gemiddelde beoordeling van ongeveer 3,5 ster is voor mij een signaal om realistische verwachtingen te houden. De app is duidelijk geen universeel probleemloze ervaring. Bij miljoenen beoordelingen kunnen uiteenlopende toestellen, netwerkverbindingen, accounttypen en verwachtingen meespelen. Ik lees zo’n score daarom niet als bewijs dat de app onveilig is, maar als aanwijzing dat gebruiksgemak en stabiliteit voor een deel van de gebruikers kunnen tegenvallen.
Accountbeheer en zichtbare keuzes
De sterkste kant van YONO SBI is de combinatie van bankieren, betalingen en financiële functies binnen dezelfde omgeving. Dat vermindert het aantal losse stappen wanneer je van informatie naar actie gaat. Tegelijk maakt zo’n brede app het belangrijker dat schermen duidelijk aangeven wat er gebeurt. Een saldo bekijken is iets anders dan een betaling starten; die overgang moet voor de gebruiker herkenbaar blijven.
Ik raad aan om bij elke financiële handeling bewust drie dingen te controleren: de bronrekening, de ontvanger en het bedrag. Vooral wanneer je vanuit een overzichtsscherm direct naar een betaalactie kunt gaan, is snel tikken een risico. De winst van een alles-in-één app zit in gemak, maar dat gemak kan ook betekenen dat je minder tijd neemt om de details na te lezen.
Een nuttige gewoonte is om na een betaling niet meteen de app te sluiten. Controleer of de handeling als voltooid of verwerkt wordt weergegeven en bewaar waar nodig de bevestigingsinformatie volgens je eigen administratie. Dat is geen bijzondere functie van YONO SBI, maar wel een praktische manier om de controle te behouden wanneer een netwerkverbinding hapert of een scherm niet meteen duidelijk reageert.
Wanneer gegevens extra gevoelig zijn
Bankapps verwerken per definitie informatie waarbij voorzichtigheid nodig is. In YONO SBI komen momenten samen waarop je financiële gegevens bekijkt, betalingen voorbereidt en accountacties uitvoert. Ik zou daarom niet op een openbaar wifi-netwerk bankieren als dat niet nodig is. Gebruik liever je vertrouwde mobiele verbinding of een beveiligd privé-netwerk en vermijd het delen van schermen tijdens een betaling.
Ook meldingen verdienen aandacht. Een melding op het vergrendelscherm kan handig zijn, maar kan mogelijk informatie tonen aan iemand die je telefoon ziet. Controleer daarom de meldingsinstellingen van je toestel en bepaal zelf hoeveel financiële details zichtbaar mogen zijn. Dat is een concreet voorbeeld van gebruikersregie: niet alleen de app telt, maar ook de manier waarop je telefoon de app-informatie naar buiten brengt.
Ik zou daarnaast geen wachtwoorden, pincodes of verificatiegegevens in notities, screenshots of berichten bewaren. Wanneer je van toestel wisselt, is het verstandig om eerst na te gaan hoe je opnieuw toegang krijgt voordat je je oude telefoon wist. Bij financiële apps kan een klein voorbereidingsmoment veel frustratie voorkomen, vooral wanneer je onderweg geen toegang hebt tot aanvullende accountinformatie.
De balans tussen gemak en voorzichtigheid
Het voordeel van een geïntegreerde omgeving is dat je minder vaak tussen diensten hoeft te wisselen. Dat maakt YONO SBI aantrekkelijker dan een losse betaalapp wanneer je volledige bankcontext nodig hebt. Je begint bijvoorbeeld met je rekeningoverzicht en kunt daarna verdergaan met een betaling, zonder eerst een tweede toepassing te openen.
Het nadeel is dat een brede app ook meer aandacht vraagt. Wie alleen snel een bedrag wil overmaken, kan zich verloren voelen wanneer bankieren, betalingen en andere financiële onderdelen naast elkaar staan. Ik vind het daarom belangrijk om niet alleen te kijken naar hoeveel de app kan, maar naar hoe vaak je die onderdelen werkelijk gebruikt. Ongebruikte functies kunnen een menu voller maken zonder je dagelijkse bankzaken beter te maken.
Vergeleken met een traditionele desktopomgeving biedt mobiel bankieren meer vrijheid: je hoeft niet aan een computer te zitten. Daar staat tegenover dat een telefoon kleiner is, dat netwerkproblemen sneller opvallen en dat je makkelijker een verkeerde tik maakt. Voor grote of ongebruikelijke transacties zou ik zelf liever extra tijd nemen op een stabiele verbinding en het resultaat zorgvuldig controleren, in plaats van snelheid als belangrijkste voordeel te zien.
Praktische werkwijze voor dagelijks gebruik
Mijn aanbevolen werkwijze begint met een korte controle voordat je een actie uitvoert. Open de app in een rustige omgeving, kijk of je op het juiste account zit en controleer of de weergegeven informatie overeenkomt met wat je verwacht. Daarna voer je de betaling of andere handeling uit zonder tussendoor onnodig andere apps te openen.
Na afloop kijk je opnieuw naar de status. Een bevestigingsscherm is niet hetzelfde als een aannemelijke verwachting dat alles goed is gegaan. Noteer voor jezelf de relevante gegevens wanneer je een betaling moet kunnen aantonen. Bij twijfel is het beter om niet meteen opnieuw te betalen; controleer eerst of de eerste poging verwerkt, in behandeling of mislukt is. Zo voorkom je dubbele transacties.
Voor gezinnen of mensen die zakelijke en persoonlijke betalingen door elkaar gebruiken, is extra discipline nodig. Gebruik duidelijke omschrijvingen in je eigen administratie en controleer telkens welke rekening je selecteert. De app kan het proces centraliseren, maar alleen jij kunt bepalen of een handeling bij de juiste financiële context hoort.
Installatie, ondersteuning en dagelijkse frictie
YONO SBI is gratis te gebruiken, wat de instap laag houdt voor mensen die de mobiele bankomgeving willen proberen. Gratis betekent hier niet dat je zonder accountrelatie alle mogelijkheden krijgt; de waarde van de app hangt samen met je gebruik van de diensten van State Bank of India. Voor een bestaande klant is dat logisch, voor iemand buiten die omgeving minder vanzelfsprekend.
De huidige versie is 2.29.17. Ik zou updates niet automatisch uitstellen, zeker niet bij een bankapp. Nieuwe versies kunnen de compatibiliteit, beveiliging of werking verbeteren, en een verouderde installatie kan juist problemen geven wanneer een bankomgeving verandert. Tegelijk kan een update op een ouder of minder krachtig toestel tijdelijk wennen zijn, wat opnieuw verklaart waarom de minimumvereiste van Android of iOS 12 relevant is.
De grote gebruikersbasis kan vertrouwen wekken, maar kan ook betekenen dat ervaringen sterk uiteenlopen. Een probleem dat op het ene toestel nauwelijks voorkomt, kan op een ander toestel juist hinderlijk zijn. Daarom zou ik vóór een belangrijke reis of betaling controleren of ik kan inloggen en of de noodzakelijke functies beschikbaar zijn. Wacht niet tot het moment waarop je dringend geld moet overmaken.
Voor wie een alternatief verstandiger kan zijn
Als je al een andere bank gebruikt en vooral algemene betaalfuncties nodig hebt, is de eigen app van jouw bank waarschijnlijk logischer. Je voorkomt dan dat je een extra financiële omgeving installeert zonder duidelijke noodzaak. Een algemene betaalapp kan aantrekkelijker zijn wanneer je meerdere betaalmethoden wilt bundelen, terwijl YONO SBI juist het meest overtuigt binnen zijn SBI-context.
Ook mensen die maximale eenvoud zoeken, kunnen beter uitkomen bij een app met een smaller doel. Een eenvoudige bankapp die alleen saldo, transacties en basisbetalingen toont, kan minder overweldigend zijn. YONO SBI is interessanter wanneer je de bredere combinatie daadwerkelijk gebruikt en bereid bent om de schermen zorgvuldig te doorlopen.
Voor gebruikers met een ouder toestel is de keuze praktisch beperkt door de eis van iOS of Android 12. In dat geval is het niet verstandig om beveiligingsupdates of toestelondersteuning te omzeilen om de app toch te draaien. Een ondersteunde telefoon en een officiële installatie zijn belangrijker dan toegang tot één specifieke app.
Mijn voorzichtige eindoordeel
Ik zie YONO SBI als een serieuze mobiele bankomgeving voor SBI-klanten die bankieren, betalingen en financiële handelingen graag bij elkaar houden. De gratis toegang, de grote verspreiding en de herkenbare ontwikkelaar maken de app aantrekkelijk als centrale ingang. Mijn waardering hangt echter sterk af van je situatie: de app is vooral logisch wanneer je daadwerkelijk gebruikmaakt van de SBI-diensten.
De belangrijkste kracht is niet dat alles in één app staat, maar dat je dagelijkse financiële stappen vanuit één vertrouwde context kunt benaderen. De belangrijkste zwakte is precies dezelfde: een brede omgeving vraagt meer oplettendheid en kan minder direct aanvoelen dan een eenvoudige betaalapp. De gemiddelde beoordeling van ongeveer 3,5 ster bevestigt voor mij dat gemak en stabiliteit niet bij iedere gebruiker hetzelfde uitpakken.
Mijn advies is daarom genuanceerd. Installeer YONO SBI als je SBI-klant bent, een ondersteund toestel gebruikt en mobiele controle over je financiën belangrijk vindt. Neem bij betalingen de tijd om rekening, ontvanger, bedrag en status te controleren. Wie alleen een simpele betaaloplossing zoekt, geen SBI-relatie heeft of een oudere telefoon gebruikt, kan beter naar een passender alternatief kijken.
Mijn eindconclusie: YONO SBI is bruikbaar wanneer je bewust met financiële controle omgaat, maar het gemak van een alles-in-één bankapp mag nooit betekenen dat je minder zorgvuldig leest.
Veelgestelde vragen over YONO SBI: Banking & Lifestyle
Wat is YONO SBI: Banking & Lifestyle precies?
YONO SBI is de mobiele bankapplicatie van de State Bank of India (SBI). Met de app kunnen klanten onder meer hun rekeningen controleren, geld overmaken, betalingen uitvoeren, bankafschriften bekijken en bepaalde financiële producten beheren. Daarnaast bevat YONO lifestylefuncties, zoals aanbiedingen, winkelmogelijkheden en diensten van partners. De beschikbare opties kunnen verschillen per land, rekeningtype en SBI-klantprofiel.
Wie kan YONO SBI gebruiken en wat heb ik nodig om mij te registreren?
YONO SBI is voornamelijk bedoeld voor klanten van de State Bank of India met een geschikte SBI-rekening en geregistreerde contactgegevens. Voor registratie heb je doorgaans een actief mobiel nummer nodig dat aan je bankrekening is gekoppeld, evenals gegevens zoals je rekening- of debetkaartinformatie en soms internetbankiergegevens. Je telefoon moet bovendien sms-berichten kunnen verzenden of ontvangen voor verificatie. Controleer vooraf of jouw rekening en mobiele nummer correct bij SBI geregistreerd zijn.
Welke bankzaken kan ik met YONO SBI uitvoeren?
Met YONO SBI kun je veel dagelijkse bankzaken rechtstreeks vanaf je smartphone regelen. Denk aan het bekijken van saldo en transacties, het downloaden van rekeningafschriften, het overmaken van geld, het betalen van rekeningen en het beheren van begunstigden. Afhankelijk van je profiel kunnen ook kaartbeheer, deposito’s, leningen, verzekeringen en andere SBI-diensten beschikbaar zijn. Niet iedere functie is voor elke gebruiker toegankelijk of in elk gebied actief.
Is YONO SBI veilig voor mobiel bankieren?
YONO SBI gebruikt verschillende beveiligingslagen, waaronder registratie van het mobiele apparaat, verificatie via sms, persoonlijke inloggegevens en aanvullende controles bij gevoelige transacties. Toch blijft veilig gebruik belangrijk. Installeer de app uitsluitend via een officiële appwinkel, deel nooit je pincode, wachtwoord of verificatiecode en vermijd bankieren via openbare wifi. SBI zal je normaal gesproken niet vragen om vertrouwelijke codes telefonisch of via verdachte berichten door te geven.
Zijn er kosten verbonden aan het gebruik van YONO SBI?
Het downloaden van YONO SBI is doorgaans gratis, maar sommige transacties of bankdiensten kunnen volgens de actuele tarieven van State Bank of India kosten met zich meebrengen. Ook kunnen kosten ontstaan door sms-verificatie, mobiele data, internationale transacties of specifieke producten die je via de app aanvraagt. Controleer daarom altijd de bevestigingspagina en de officiële SBI-tarieven voordat je een betaling, overschrijving of aanvraag definitief uitvoert.
Voordelen
- Rekeninginformatie en transacties zijn snel en overzichtelijk beschikbaar.
- Ondersteunt betalingen
- overschrijvingen en mobiel opladen vanuit één app.
- Biometrische login maakt dagelijks inloggen eenvoudig en snel.
- Pushmeldingen helpen je om nieuwe transacties direct te volgen.
- Handige toegang tot SBI-diensten zonder een filiaal te bezoeken.
Nadelen
- Voor registratie is meestal een actieve SBI-rekening en geregistreerd mobiel nummer nodig.
- De app kan vooral tijdens piekuren traag reageren of tijdelijk niet beschikbaar zijn.
- Sommige functies werken alleen met een Indiase simkaart of lokaal telefoonnummer.
- De interface bevat veel opties
- waardoor nieuwe gebruikers moeten wennen.
- Voor bepaalde transacties kunnen limieten
- kosten of extra verificatie gelden.


